
Obiettivo minimo: mantenere il potere d’acquisto
Data pubblicazione: 12 settembre 2025
Autore:
In evidenza
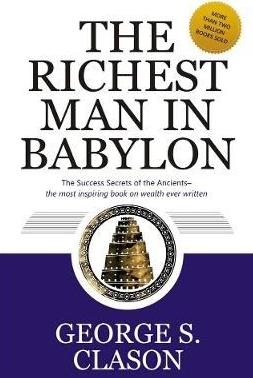
(Lezioni da “The Richest Man in Babylon” di George Clason)
Introduzione: il mito del risparmio fermo
Immagina un babilonese di tremila anni fa: custodiva le sue monete d’oro in un vaso di terracotta, certo che in futuro avrebbero avuto lo stesso valore.
George Clason, nel classico "The Richest Man in Babylon", ci insegna che la ricchezza non è solo accumulare oro, ma proteggerlo e farlo fruttare. Oggi non custodiamo più monete d’oro, ma conti correnti. E proprio come allora, molti risparmiatori credono che “tenere fermi i soldi” sia la scelta più sicura. In realtà, il rischio più grande per chi non investe è l’erosione silenziosa del potere d’acquisto.
1. L’inflazione: il nemico invisibile
L’inflazione non si vede, non si tocca, ma colpisce ogni giorno.
Con un’inflazione media del 3%, 100 € oggi varranno circa 74 € reali in 10 anni.
Nel 2000 con 50 € facevi una spesa settimanale completa; oggi spesso non basta per riempire un carrello.
Risparmiare è fondamentale, ma se non si investe si accetta inconsapevolmente di diventare più poveri anno dopo anno.
2. L’illusione della liquidità
Avere soldi liquidi in conto corrente dà una sensazione di sicurezza: sono lì, sempre disponibili. Ma questa è un’illusione.
Il conto corrente non remunera (o lo fa pochissimo). L’inflazione erode: 50.000 € lasciati fermi per 20 anni con inflazione al 2,5% diventano meno di 30.000 € in termini reali.
Tenere tutto liquido equivale a un investimento a rendimento negativo.
3. Il ruolo delle obbligazioni: stabilità e difesa
Se il primo gradino per proteggere il potere d’acquisto è non lasciare tutto sul conto, il secondo è costruire un portafoglio in grado di difendere dal rischio inflazione. Le obbligazioni, soprattutto quelle indicizzate all’inflazione, sono strumenti fondamentali per questo scopo:
Offrono un rendimento cedolare certo.
Nel caso dei titoli indicizzati, rivalutano il capitale in base all’inflazione. Creano stabilità e flussi costanti, che bilanciano la volatilità delle azioni.
4. Le azioni: il motore di lungo periodo
Se le obbligazioni proteggono e stabilizzano, le azioni hanno il compito di battere l’inflazione nel lungo periodo.
Storicamente, i mercati azionari hanno garantito un rendimento medio annuo del 6–7% reale (al netto dell’inflazione). Perché?
Le aziende possono aumentare i prezzi insieme all’inflazione. Gli utili crescono con l’economia. I dividendi, reinvestiti, amplificano i rendimenti.
Senza una quota di azioni, è difficile pensare a un portafoglio che protegga davvero il potere d’acquisto nel lungo termine.
5. Diversificazione: la vera assicurazione contro l’erosione
Nessuno strumento da solo basta. L’obiettivo minimo – mantenere il potere d’acquisto – si raggiunge con la combinazione di più
asset:
- Liquidità: solo per esigenze immediate e imprevisti.
- Obbligazioni: per stabilità e flussi certi.
- Azioni: per crescita reale di lungo periodo.
- Oro e beni rifugio: come copertura in scenari estremi.
Diversificazione significa non puntare tutto su un’unica strategia, ma costruire un portafoglio resiliente, capace di adattarsi a
scenari economici diversi.
6. La lezione di Babilonia
Clason, attraverso parabole semplici ma potenti, ci ricorda che la ricchezza non va solo protetta dagli altri, ma anche da noi stessi e dalle nostre scelte sbagliate.
- Non accumulare e basta.
- Non cedere all’illusione del denaro fermo.
- Imparare a far lavorare i soldi perché mantengano il loro valore nel tempo.
Oggi il vaso di terracotta è il conto corrente, e l’inflazione è il ladro silenzioso che ogni giorno ruba un pezzetto dei nostri
risparmi.
Conclusione: il primo gradino della pianificazione
Molti vedono negli investimenti un modo per arricchirsi. In realtà, il primo obiettivo è molto più semplice e concreto: non diventare
più poveri.
Mantenere il potere d’acquisto è la base su cui costruire ogni strategia di lungo termine.
Scarica la guida al Goal Based Investing
La strategia che adotti per investire è fondamentale. In questa guida troverai tutte le informazioni necessarie per comprendere il funzionamento e i vantaggi di una strategia pensata su misura dei tuoi obiettivi personali.
Download
gratuito
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Via Emilia EST 999
41124, Modena
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Mario Di Fiore e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
